
Retour historique et pratique sur l’art et l’industrie fiduciaires avec les billets émis par la Banque de France, du papier à l’illustration par les plus grands artistes, en passant par l’impression sur les presses à taille-douce.
Articles on banques
Displaying 1 - 20 of 241 articles
À l’heure où Donald Trump souhaite sa signature sur un billet de 250 dollars, la Banque nationale suisse et la BCE présentent leurs nouveaux projets de billets.
Une banque centrale a un pouvoir de seigneuriage, hérité du Moyen Âge. Elle peut créer de façon illimitée de la monnaie. Comment est-il alors possible qu’elle fasse éventuellement faillite ?
Bien avant l’apparition des banques modernes, la Vienne médiévale reposait sur un vaste marché du crédit. Et parmi ses acteurs les plus fiables figuraient des communautés de religieuses, devenues des prêteuses incontournables.
L’instabilité politique croissante fragilise l’économie mondiale, et notamment les banques. Une étude montre toutefois que toutes les banques ne sont pas touchées de la même façon.
Qui sont les ménages ayant recours au regroupement de crédits ? Loin des idées reçues, une étude révèle trois situations types.
Lorsque les banques centrales relèvent leurs taux d'intérêt, les détenteurs de titres de créance en subissent les conséquences.
Plus d’IA dans la distribution bancaire est-il l’assurance de pratiques moins dépendantes de l’humain ? ou l’émergence de nouveaux risques ?

Pendant des décennies, les banques se sont présentées comme des leaders en matière de développement durable. Pourtant, leur empreinte carbone numérique raconte une autre histoire.
Avec la hausse des taux d’intérêt, les discours alarmistes sur un possible krach immobilier réapparaissent. Pour le moment, le marché est surtout figé.
Le taux auquel est attribué un crédit à une entreprise dépend de facteurs qualitatifs. Qui sont les chargés de clientèle les plus influençables ?
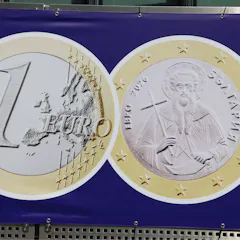
Après la Croatie admise en 2023, la Bulgarie est depuis le 1ᵉʳ janvier 2026 le 21ᵉ membre de la zone euro. Avec quels enjeux ? Retour historique.
Les banques coopératives ont développé une approche originale vis-à-vis des fintech. Dans ce paysage, le Crédit agricole a adopté la stratégie de capital investisseur patient.
Avec Mica en Europe et Genius Act aux États-Unis, des infrastructures privées de paiement numérique, hébergeant ces cryptoactifs, émergent. L’enjeu : contrôler la manne financière à venir.
Le recul historique de l’argent liquide marque un tournant dans les habitudes de paiement de la population française. Mais les espèces continuent de jouer un rôle essentiel.
Taxer la fortune improductive, l’idée peut sembler bonne. Mais l’assiette retenue pour sa définition pourrait mettre en péril le financement de l’économie française.
Recourir aux marchés financiers pour la dette publique n’est pas neutre. D’autres voies ont existé dans le passé. Existe-t-il des modes alternatifs valides ?
Les agences de notation Fitch et Standard & Poor’s ont dégradé la note de la France de AA- à A+. Contre-intuitivement, les banques et assurances considèrent toujours l’Hexagone comme un débiteur « sûr ».
À l’occasion d’« Octobre rose », une étude inédite montre que le droit à l’oubli, censé faciliter l’accès à un prêt immobilier après un cancer, a permis des avancées, qui restent limitées après un cancer du sein.
En 1966, le Liban connaît une crise de liquidité et la faillite de la banque Intra. Son origine : un choc récessif des États-Unis ?
Top contributors
-

Professeur de finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur de Finance, LEM-CNRS 9221, IÉSEG School of Management
-
Professeur de gestion, Université Paris-Saclay
-
Maîtresse de conférences en économie, Université Paris 1 Panthéon-Sorbonne
-
Chargé de recherche, Fondation pour les Etudes et Recherches sur le Développement International (FERDI); Chercheur associé au CERDI (UMR UCA-CNRS-IRD), Université Clermont Auvergne (UCA)
-
Professeur et directeur du Mastère Spécialisé Patrimoine et Immobilier, Kedge Business School
-
Professeur de Management à l'Université de Genève, Chercheur-affilié, SKEMA Business School
-
Chercheuse postdoctorante | Commission européenne
-
Professeur des Universités en Management des systèmes d’information - Nantes Université, Auteurs historiques The Conversation France
-
Professeur des Universités en Sciences de Gestion à l'IAE Bordeaux , laboratoire IRGO, Université de Bordeaux
-
chercheur associé CERAG, membre du WIKISGK, Université Grenoble Alpes (UGA)
-
Professeur émérite de finance, GEM
-
Professeur des Universités, IAE Paris – Sorbonne Business School
-
Economist, UNSW
-
Professeur, IAE Paris – Sorbonne Business School